【ペアローン vs 単独ローン】西宮で6000万円の家を買う。共働き夫婦のリスク管理と、離婚・休職時の対処法
【ペアローン vs 単独ローン】西宮で6000万円の家を買う。共働き夫婦のリスク管理と、離婚・休職時の対処法
こんにちは。阪神間(芦屋市、西宮市、神戸市)で不動産仲介を行っております「高翔バイセル」です。
- 西宮で6,000万円購入の現実:西宮北口・夙川・甲子園などの人気エリアでファミリー向け住まい(戸建て・マンション)を購入する際、6,000万円は一般的な価格帯であり、共働き夫婦の「ペアローン」選択が増えています。
- ペアローンの光と影:借入額の拡大や夫婦ダブルの住宅ローン控除というメリットがある一方、団信の半分残存リスク、育休・休職時の返済圧迫、離婚時の名義トラブルという大きな罠があります。
- リスク管理の選択肢:「単独ローン+連帯債務」「夫婦連生団信」の活用、または「資産性が落ちない西宮の好立地物件」を選ぶことで、万が一の際の売却・住み替えリスクを軽減できます。
- 失敗を防ぐ解:新築高騰を避け、「西宮の良質な中古物件 × フルリノベーション」で総借入額を抑え、夫婦どちらか一方の収入減少にも耐えられる資金計画を組むのがベストです。
「西宮市内で子育て環境の良い家を探すと、どうしても6,000万円前後の予算が必要になる」
「共働きだからペアローンを組めば6,000万円も借りられるけれど、万が一の離婚や育休・休職の時は大丈夫なのだろうか?」
西宮北口、夙川、甲子園、JR西宮周辺など、住環境と利便性を兼ね備えた西宮市でマイホームを探される共働きご夫婦から、資金計画に関する切実なご相談が寄せられています。
ペアローンは借入可能額を増やせる夢のような仕組みに見えますが、将来のリスク管理を怠ると「家を手放すことも離婚時の名義変更もできない」という地獄に陥る危険があります。
今回は、阪神間の不動産売買と建築・リノベーションを手がける「高翔バイセル」のプロの視点から、ペアローンと単独ローンの決定的な違い、リスク管理のテクニック、万が一のトラブル対処法まで包み隠さず解説いたします。
1. 【比較表】ペアローン vs 単独ローン(収入合算)の決定的な違い
夫婦で6,000万円の住宅ローンを組む際、主な選択肢となる「ペアローン」と「単独ローン(収入合算・連帯債務)」の違いを比較しました。
| 比較項目 | ペアローン | 単独ローン+収入合算(連帯債務) |
|---|---|---|
| ローン契約本数 | 2本(夫・妻それぞれ) | 1本(主債務者1名) |
| 借入可能額 | 最大(夫婦それぞれの年収上限合算) | 高い(合算者の年収を一定割合加算) |
| 住宅ローン控除 | 夫婦それぞれでダブル適用 | 持分に応じて適用(条件あり) |
| 諸費用(印紙代・手数料) | ローン2本分で高くなる | ローン1本分で抑えられる |
| 団体信用生命保険(団信) | 各々の借入分のみ保障(片方残存) | 主債務者のみ、または夫婦連生団信 |
| 離婚・名義変更時の難易度 | 極めて高い(権利・債務が錯綜) | 比較的スムーズ(完済・売却時) |
2. 6,000万円をペアローンで買う共働き夫婦に潜む「3つの罠」
メリットが目立つペアローンですが、購入前に必ず知っておくべき「隠された罠」が存在します。
普通のペアローンでは、夫に万が一のことがあっても消えるのは夫側のローン残高のみです。妻側のローン(例:3,000万円)はそのまま残り、残された遺族(妻と子ども)が毎月の返済を続けなければなりません。
妻が産休・育休に入ると、手取り収入は一時的に約半額〜6割程度に減少します。ペアローンで月々の返済額を極限まで引き上げていると、育休中の返済が家計を圧迫し、教育資金や生活費が不足するケースが多発します。
【生々しい失敗例】 西宮市内で新築建売戸建て(6,500万円)をペアローンで購入された30代のH様ご夫婦。購入から5年後に離婚することになりましたが、物件の査定額は5,200万円。ローン残高は5,800万円残っており、600万円の「オーバーローン(売却損)」が発生しました。差額の600万円を現金で用意できず、物件を売却することも、夫単独のローンに借り換えることもできず、泥沼のトラブルに発展してしまいました。
3. 万が一のトラブル(休職・離婚)に備えるプロのリスク管理術
夫婦で納得して6,000万円のマイホームを購入し、未来のリスクを最小化するための「3つの予防テクニック」をお伝えします。
- ① 「夫婦連生団信(クロス団信)」を活用する:夫婦どちらか一方に万が一(死亡・高度障害・3大疾病など)があった際、夫婦両方のローン残高が全額0円になる団信を選択する。
- ② 借入割合を「夫7:妻3」などに傾斜させる:妻の産休・育休や将来の働き方の変化を見越し、片方の負担を軽くしておく。
- ③ 「資産価値が落ちない西宮の好立地」を選ぶ:万が一離婚や転勤で家を売ることになっても、即座に売却・完済(アンダーローン)できる駅近・人気学区の物件を選ぶ。
4. 6,000万円の予算オーバーを防ぐ「中古物件 × リノベーション」戦略
西宮市(西宮北口・夙川・甲子園・JR西宮など)で6,000万円の予算を考える際、新築マンションや新築一戸建ては高騰によりコンパクトな間取りになりがちです。
そこでおすすめなのが、「立地の良い中古戸建て・中古マンション × フルリノベーション」という選択肢です。
総借入額を6,000万円から5,000万円前後に抑えることができれば、ペアローンを組まずに夫または妻の単独ローン(またはゆとりのある借入)で対応可能になり、離婚や休職時のリスクを劇的に低減できます。
5. 「高翔バイセル」が選ばれる理由
私たち「高翔バイセル」は、単に不動産物件を仲介するだけの会社ではありません。グループ会社「株式会社 高翔」が手がける注文住宅(木造・RC造)やリノベーションの設計施工技術を持つ「建築×不動産」のハイブリッド企業です。
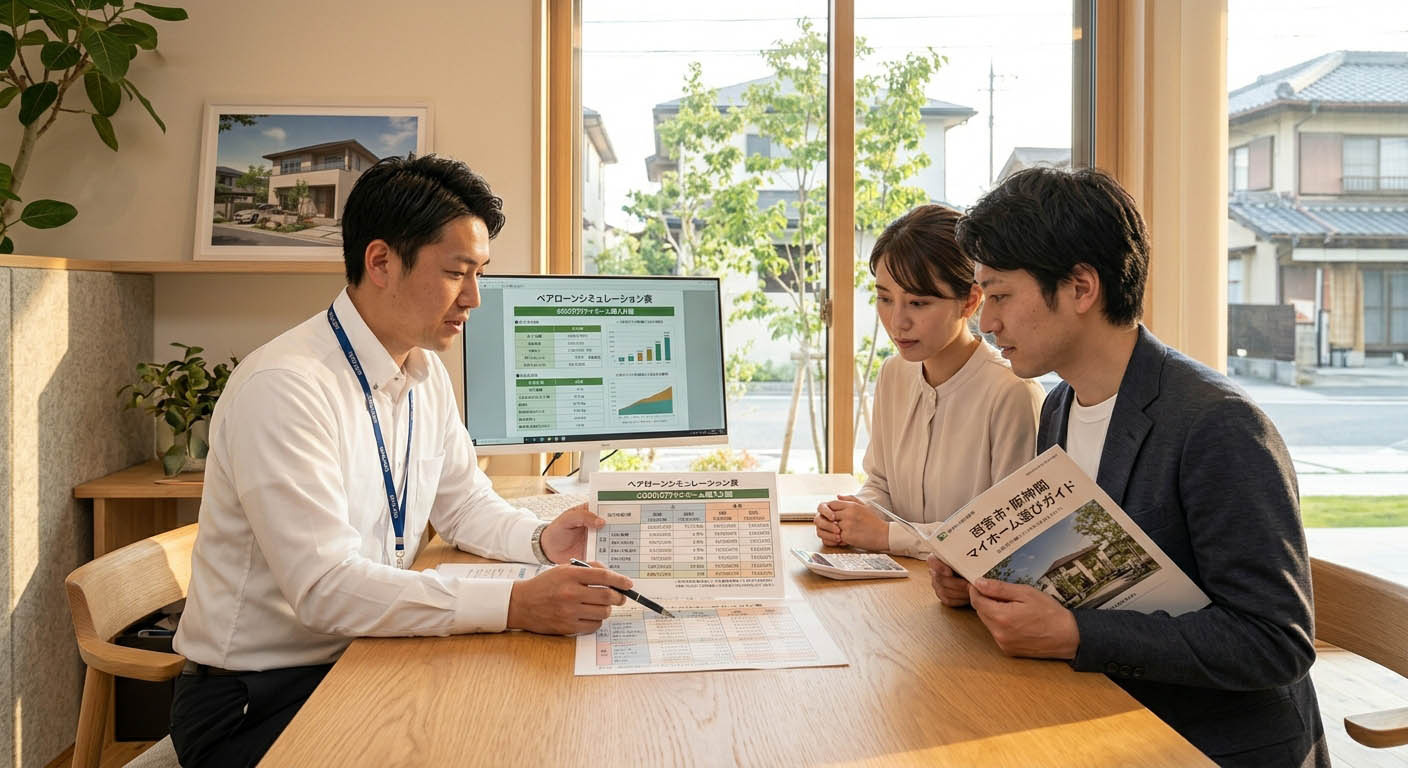
- 厳格な資金シミュレーションとローン診断:ペアローンと単独ローンのメリット・リスクを可視化し、お客様のライフプランに合わせた最適な金融機関とローン形態をご提案。
- 建築士による物件の資産性・耐震診断:西宮市内の優良中古物件に対し、将来売却しやすい立地条件や耐震性、リノベーションの可否を内覧時に即答。
- 二刀流の出口戦略(売却・自社買取):万が一の離婚、転勤、住み替え時にも、西宮エリアに強い仲介売却力に加え、迅速な自社直接買取サポートを完備。
「ゼロから描く、理想の住まい。」
「今の暮らしに、新しい価値を。」
私たちは、ご夫婦が何十年先も安心して笑顔で暮らせる住まい探しと資金計画を全力でプロデュースいたします。
6. よくあるご質問(FAQ)
まとめ:西宮での住宅ローン・マイホーム選びは「高翔バイセル」へ
西宮市で6,000万円のマイホームを購入する際、ペアローンのメリットだけに惹かれて突き進むのは危険です。「万が一のリスク管理」と「資産性の高い物件選び」をセットで考えることが成功の秘訣です。
「自分たちの収入でペアローンと単独ローンどちらが安全か診断してほしい」
「西宮市内で6,000万円以内で買えるリノベーション向きの優良物件を探している」
「現在所有している物件を売却して住み替えたい」
どのような疑問やご相談でも、阪神間を知り尽くした建築と不動産のプロ「高翔バイセル」へお気軽にお問い合わせください。
西宮での住宅ローン相談・物件探し・リノベのご相談はこちら
不動産と建築のプロが、ご夫婦の安心な資金計画と理想の住まい選びをサポートします。
■ お問い合わせは
高翔バイセル(グループ会社:株式会社 高翔)
〒659-0093 兵庫県芦屋市船戸町4-1 -201
TEL:0120-34-7705
営業時間:9:00~18:00(定休日:水曜日)
WEBサイト:https://www.takasho-bysell.net/