芦屋の収益物件、銀行融資を引き出すための評価の仕組み
芦屋の収益物件、銀行融資を引き出すための評価の仕組み
こんにちは。阪神間(芦屋市、西宮市、神戸市)で不動産仲介を行っております「高翔バイセル」です。
- 積算評価の強さ:芦屋市は土地の「路線価」が高いため、担保価値を重視する地方銀行や信用金庫からの「積算評価」が非常に出やすい強みがある。
- 融資評価の2大軸:銀行は担保価値を測る「積算評価」と、稼ぐ力を測る「収益還元評価(NOI÷キャップレート)」の双方から厳格に審査を行う。
- 否決される主な要因:「建蔽率・容積率オーバー(違法増改築)」「過度な空室」「築年数経過による耐用年数切れ」「未計算の大規模修繕費用」。
- 高翔バイセルの解決策:建築×不動産のノウハウを活かし、リノベーションによるNOI(純収益)引き上げと、確かな建物調査資料の作成で満額融資・好条件融資を引き出すサポートを提供。
日本屈指の高級住宅街として知られる芦屋市(開森町、東芦屋町、春日町、業平町、打出町など)。不動産投資家や資産家の方々にとって、「芦屋市内に収益物件を所有すること」は大きなステータスであり、極めて安定した資産形成の手段となります。
しかし、投資用の一棟マンション・一棟アパート・ビル・区分収益物件を購入する際、多くの方が直面するのが「金融機関の融資ハードル」です。
「ネット上のポータルサイトで利回りの良い芦屋の物件を見つけたのに、銀行に融資を断られた」
「自己資金をどれくらい用意すれば、満額に近い融資を引き出せるのか?」
「銀行は芦屋の物件をどのように担保評価しているのか?」
今回は、芦屋市で数多くの不動産売買・建築事業を手がける「高翔バイセル」が、銀行が収益物件を評価する内部の仕組みと、好条件の融資を引き出すための実践的なテクニックをプロの視点でわかりやすく解説いたします。
1. 銀行が収益物件を審査する「2つの評価軸」の仕組み
金融機関が収益物件への融資額を判断する際、必ず用いるのが「積算評価(担保価値)」と「収益還元評価(稼ぐ力)」という2つの計算方法です。
① 積算評価(担保価値):芦屋エリア最大の強み
積算評価とは、「今その物件を更地にして、建物を建て直した場合の原価」を算定する評価方法です。
【積算評価の計算式】
・土地評価 = 路線価 × 土地面積(㎡)
・建物評価 = 再調達価格 × 残存耐用年数 ÷ 法定耐用年数 × 延床面積(㎡)
(※合計 = 土地評価 + 建物評価)
芦屋市の物件はこの「積算評価」が非常に高く出やすいという大きな強みがあります。芦屋は全域で地価(路線価)が非常に高いため、建物が古くなっていても、土地評価だけで借入額の大半をカバーできるケースが珍しくありません。
② 収益還元評価(稼ぐ力):実際の返済能力を測る
収益還元評価とは、「その物件が将来どれだけのキャッシュフロー(純利益)を生み出せるか」から価格を逆算する評価方法です。
【収益還元評価の計算式(直接還元法)】
・評価額 = 年間NOI(年間満室家賃 - 運営費・空室損) ÷ 還元利回り(キャップレート)
銀行は「万が一の場合に競売にかけて資金回収できるか(積算評価)」と、「毎月滞りなくローンを返済できるか(収益還元評価)」のいずれか低い方、あるいは双方を加味した加重平均で最終的な融資限度額を決定します。
2. 構造別:法定耐用年数と融資期間・評価の比較表
融資期間や建物の評価額に直結するのが「建物の構造」と「法定耐用年数」です。金融機関における一般的な評価基準を比較しました。
| 構造タイプ | 法定耐用年数 | 再調達単価目安(/㎡) | 融資評価の傾向(芦屋市内) |
|---|---|---|---|
| RC造(鉄筋コンクリート) | 47年 | 約20万〜25万円 | 評価最高。耐用年数が長く、地銀・大手行から長期融資(30年以上)を引き出しやすい。 |
| 重量鉄骨造(S造) | 34年 | 約17万〜20万円 | 評価高。地方銀行や信金で安定した融資が可能。大規模修繕の履歴が重視される。 |
| 木造アパート | 22年 | 約15万〜18万円 | 築浅なら好条件。築20年超は土地積算での評価が中心となり、融資期間が短くなる傾向。 |
3. 【プロの警鐘】芦屋の収益物件で融資が「否決・減額」される3つの罠
「地価の高い芦屋だから安心」と油断してはいけません。現場では、物件の条件によって融資が即否決される事例が多発しています。
① 違法建築(建蔽率・容積率オーバー、未検査物件)
芦屋市は「第一種低層住居専用地域」や「風致地区」が多く指定されており、容積率が80%や100%など厳しく制限されています。
過去に違法な増改築を行っていたり、確認済証・検査済証がない物件は、コンプライアンス(法令遵守)に厳しい現代の銀行審査では一発否決となります。
② 検査未済の「擁壁(ようへき)」や斜面地リスク
芦屋の山手エリアに多い斜面地物件において、高さ2メートルを超える擁壁の安全性を証明する書類がない場合、金融機関は「将来の崩落・補強リスク(数千万円の突発コスト)」を警戒し、土地の評価額を大幅に削るか融資を見送ります。
③ レントロール(家賃表)の「フリーレント・空室率の歪み」
表面上の利回りを高く見せるために、直近で一時的な高額家賃で入居者を詰め込んだり、空室率を過小評価している場合、銀行のリスク管理部署は厳しいストレステスト(空室率15%〜20%減算など)をかけて収益還元評価を下げてきます。
表面利回り10%と表記されていても、修繕積立金が未積立だったり、違法建築で金融機関の融資がつかない物件は「出口(売却)」で詰んでしまいます。融資が引ける優良物件かどうかの事前確認が不可欠です。
4. 【失敗事例と逆転劇】利回り8%の築古RCビルで融資否決からの復活
【実際にあった事例】
投資家のE様は、芦屋市内の駅徒歩圏にある表面利回り8%の築30年RCビル(一棟)の購入を検討されていました。他社仲介のもとメインバンクに融資を打診したところ、「外壁クラックが酷く、防水切れによる雨漏りリスクがあるため、将来の修繕費を引くと融資不可」と冷たく断られてしまいました。
困り果てたE様が当社にご相談に来られました。当社はすぐにグループ会社「株式会社 高翔」の建築診断チームを現地に派遣。
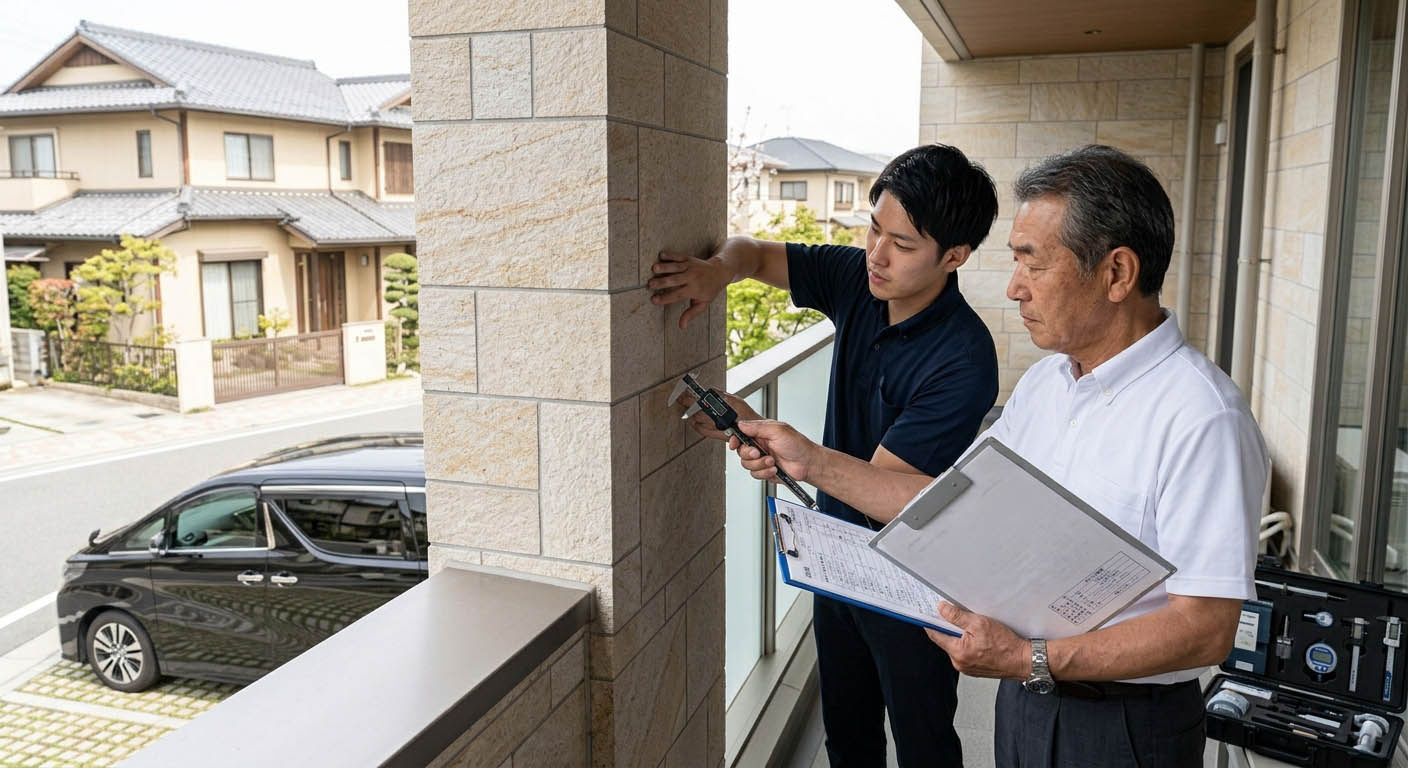
- 精密な建物診断と修繕見積の作成:必要な修繕範囲と正確な工事費用(約800万円)をあらかじめ算出。
- リノベーション後の賃料向上シミュレーション:空室部屋のリノベ後のNOI(純収益)引き上げ根拠を作成。
- 金融機関への再打診:「物件購入費 + 大規模修繕費」を一体化させた事業計画書を提出。
結果:別の地方銀行より、修繕費用も含めた総額の満額融資(期間22年・金利優遇)の承認を取得することに成功しました。適切な建築的裏付けがあれば、銀行の評価は劇的に変わるのです。
5. 「高翔バイセル」が銀行融資を最大化できる3つの理由
「高翔バイセル」は、単に物件を紹介するだけの不動産仲介会社ではありません。建築・設計・施工のバックボーンを持つ「株式会社 高翔」のグループ力を活かした収益不動産の専門チームです。
「今の暮らしに、新しい価値を。」
築古で評価が伸びない物件であっても、適切なリノベーションや断熱・耐震改修を組み込むことで、稼ぐ力(NOI)を最大化させ、銀行の収益還元評価を劇的に向上させます。
また、売主様にとっても、買主様の融資承認率が高まるワンストップ体制があることで、スピーディかつ適正価格での収益物件売却が可能になります。
私達と一緒に、「ゼロから描く、理想の住まい。」と持続可能な不動産投資戦略を実現させましょう。
6. よくあるご質問(FAQ)
まとめ:芦屋での収益物件購入・融資戦略は高翔バイセルにお任せください
芦屋市で収益不動産を購入し、着実に資産を拡大していくためには、単なる表面利回りだけでなく「銀行が評価する積算価値と収益還元価値の仕組み」を熟知しておくことが不可欠です。
「自分の属性でどれくらいの融資が引けるか知りたい」「気になる収益物件の担保評価を調べてほしい」「所有物件の価値を高めて売却したい」とお考えの方は、ぜひお気軽に「高翔バイセル」にご相談ください。
芦屋での収益物件・不動産投資・融資のご相談はこちら
不動産と建築のプロが、お客様の資産形成と融資引き出しを全力サポートいたします。
■ お問い合わせは
高翔バイセル(グループ会社:株式会社 高翔)
〒659-0093 兵庫県芦屋市船戸町4-1 -201
TEL:0120-34-7705
営業時間:9:00~18:00(定休日:水曜日)
WEBサイト:https://www.takasho-bysell.net/